設萬維讀者為首頁 萬維讀者網 -- 全球華人的精神家園 廣告服務 聯繫我們 關於萬維
 
首  頁 新  聞 視  頻 博  客 論  壇 分類廣告 購  物
搜索>> 發表日誌 控制面板 個人相冊 給我留言
幫助 退出
藿香紫的博客  
透過現象看本質  
https://blog.creaders.net/u/11632/ > 複製 > 收藏本頁
網絡日誌正文
巴菲特股市估值法則的缺陷 2017-03-04 12:00:23

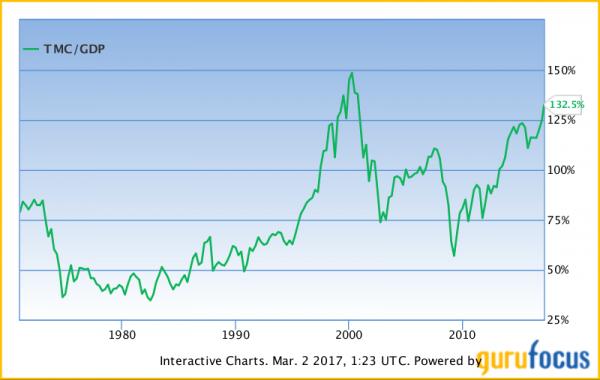
巴菲特法則是股市估值的經典法則。巴菲特認為股市總市值應該和GDP比較,二者比值的合理價位為1.0左右,如果比值顯著超出,則股市被高估,反之股市被低估。圖一顯示1950年以來的巴菲特比值變化,但數據截止2016年三季度。圖二顯示1971年以來的巴菲特比值變化,數據截止今年3月1日。圖中可見網絡泡沫頂峰時巴菲特比值高達150%,金融危機前巴菲特比值高達110%,現在高達132.5%。從巴菲特法則的簡單解釋看,股市眼下無疑被高估,而其程度嚴重。但巴菲特規則有一定缺陷,圖一至少顯示巴菲特比值有一長期上升趨勢,合理比值1.0並不是那麼一成不變。

股市價格受市場交易決定,如果有新資金進場,比如企業股票自回購,股市價格就會推到。相反如果有大量資金離場,股市價格就會走低。GDP在一定程度上反映了社會資金量,GDP越高,可投入股市的資金越多。但企業股票自回購是個金融危機後興起的新現象,疊加在GDP增長之上,無法被GDP增量反映。

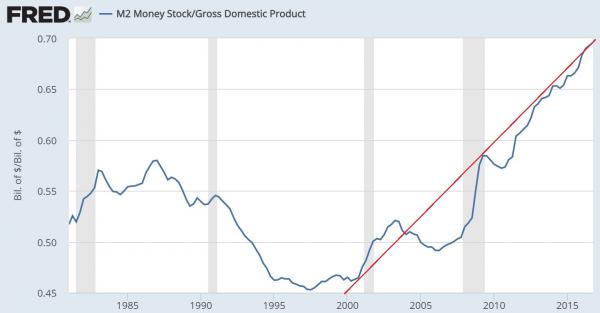
其次,雖然GDP增長意味着更多資金可以進入股市,但更直接反映資金流通量的指標是廣義貨幣M2,而不是GDP。這點特別重要,因為M2在2000年後增速大幅超過GDP。圖三顯示M2

和GDP比值從0.45上升到0.70,也就說廣義貨幣增量比GDP增量超出56%。在一定程度上,2000年時期的1.0巴菲特比值等價於2017年的1.56巴菲特比值。如果按此修正,股市大概尚未高估。

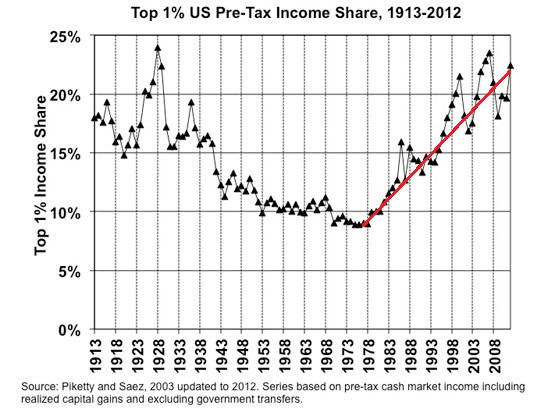
再次,投資股市資金量和社會財富分配有很大關係。投資者首先必須滿足個人和家庭的衣食住行,剩餘資金可成為投資資金。在收入比例上,顯然富人可投資資金高於窮人。隨着高收入階層收入在全民收入占比越來越高,社會可投資資金也越來越多。圖四可見1980年以來,頂層1%高收入階層收入在全民收入占比從不足10%上升到22%。可想而知,社會資金總量中的可投資資金占比日益升高,這一現象也被簡單GDP分母掩蓋。

綜上所述,有幾大因素導致更多資金進入資本市場,顯著超出GDP增量,也許巴菲特比值現在應該高於1.0,而且應該高很多。但值得注意的是廣義貨幣以信貸為基礎,如果出現嚴重金融危機,導致大面積債務違約,廣義貨幣量可以萎縮,形成惡性反饋。
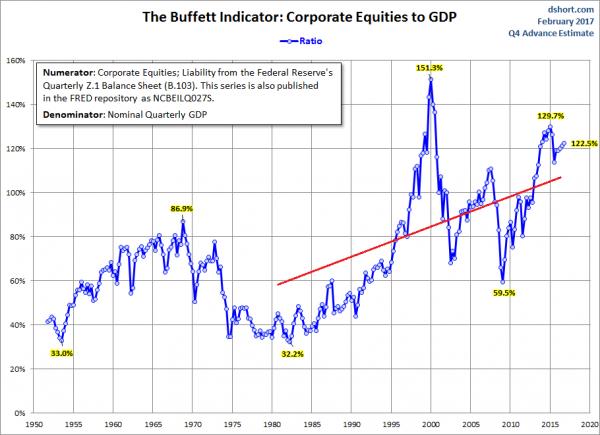
buffet_rule_1.png

圖一巴菲特比值(數據截至2016年三季度)

buffet_rule_2.png

圖二 巴菲特比值(數據截至2017年3月1日)

m2_gdp_ratio.jpg

圖三 M2和GDP比值

income-inequality9-15.jpg

圖四 最高1%收入人口的收入在全民收入占比

作者:藿香子

時間:2017年3月2日

(版權所有,歡迎轉載,請註明出處) 


瀏覽(1552) (3) 評論(5)
發表評論
文章評論
作者:pandh2012 留言時間:2017-03-05 12:22:44

基本同意作者的觀點。不過想指出,現在股市的水平只能用泡沫來解釋。我所說的泡沫並不意味着它馬上就會馬上破滅。更不意味我們必須即刻撤資逃出股市以避其可能帶來的災難。歷史告訴我們泡沫股可以在泡沫狀態下長期維持。而且這個泡沫完全有可能被繼續吹大。因為造成目前的泡沫的根本原因是聯儲的低利息政策。請注意這裡沒有指責聯儲的含義。因為低利息政策是金融危機後振興經濟的必要手段。這也就是說泡沫是聯儲振興經濟政策的付產品。這個付產品本身對濟發展也是有利的。

值得指出的是,只要泡沫存在就有被戳破的可能。但沒有有理智的人願意看到泡沫被戳破。同時也有個人和集團能夠戳破金融泡沫。唯有經濟規律本身才能造成這種結果。對資本主義濟制度有一定研究的人不難看出該制度本身就是建立在泡沫破滅,經濟恢復,健康經濟,泡沫重現,泡沫再破滅的周而復始的無限循環之中,儘管每個周期的長短,烈度不一定一樣。對於股市高手們來說正是這種周期循環才給他們提供了大現身手的舞台。試想股市風平浪靜,除了因經濟增長造成的股市增長以外,它無變化,別說巴菲特,芒格等富翁不可能存在,連華爾街都無法生存。

上面嗦嗦扯了一通。回到正題,要證明目前股市是泡沫還是不是可以說是公說公有理 婆說婆有理。其實這並不重要。因為目前地平線上還看不到危及美國經濟的潛在風暴。因此這個宴席還遠遠沒到收的時候。至於這宴席什麼時候,以何種形式收埸那只能是任何人的想象猜測了。

pandh2012

回復 | 0
作者:pandh2012 留言時間:2017-03-05 12:21:54

基本同意作者的觀點。不過想指出,現在股市的水平只能用泡沫來解釋。我所說的泡沫並不意味着它馬上就會馬上破滅。更不意味我們必須即刻撤資逃出股市以避其可能帶來的災難。歷史告訴我們泡沫股可以在泡沫狀態下長期維持。而且這個泡沫完全有可能被繼續吹大。因為造成目前的泡沫的根本原因是聯儲的低利息政策。請注意這裡沒有指責聯儲的含義。因為低利息政策是金融危機後振興經濟的必要手段。這也就是說泡沫是聯儲振興經濟政策的付產品。這個付產品本身對濟發展也是有利的。

值得指出的是,只要泡沫存在就有被戳破的可能。但沒有有理智的人願意看到泡沫被戳破。同時也有個人和集團能夠戳破金融泡沫。唯有經濟規律本身才能造成這種結果。對資本主義濟制度有一定研究的人不難看出該制度本身就是建立在泡沫破滅,經濟恢復,健康經濟,泡沫重現,泡沫再破滅的周而復始的無限循環之中,儘管每個周期的長短,烈度不一定一樣。對於股市高手們來說正是這種周期循環才給他們提供了大現身手的舞台。試想股市風平浪靜,除了因經濟增長造成的股市增長以外,它無變化,別說巴菲特,芒格等富翁不可能存在,連華爾街都無法生存。

上面嗦嗦扯了一通。回到正題,要證明目前股市是泡沫還是不是可以說是公說公有理 婆說婆有理。其實這並不重要。因為目前地平線上還看不到危及美國經濟的潛在風暴。因此這個宴席還遠遠沒到收的時候。至於這宴席什麼時候,以何種形式收埸那只能是任何人的想象猜測了。

pandh2012

回復 | 0
作者:pandh2012 留言時間:2017-03-05 11:21:50

基本同意作者的觀點。不過想指出,現在股市的水平只能用泡沫來解釋了。我所說的泡沫並不意味着它馬上就會破滅。更不意味我們必須即刻撤資逃出股市以避其可能帶來的災難。歷史告訴我們泡沫股可以在泡沫狀態下長期維持。而且這個泡沫完全有可能被繼續吹大。因為造成目前的泡沫的根本原因是聯儲的低利息政策。請注意這裡沒有指責聯儲的含義。因為低利息政策是金融危機後振興經濟的必要條件。這也就是說泡沫是聯儲振興經濟政策的付產品。這個付產品本身對濟發展也是有利的。

值得指出的是,只要泡沫存在就有被戳破的可能。但沒有有理智的人願意看到泡沫被戳破。同時也個人和集團能夠戳破金融泡沫。唯有經濟規律本身才能造成這種結果。對資本主義濟制度有一定研究的人不難看出該制度本身就是建立在泡沫破滅,經濟恢復,健康經濟,泡沫重現,泡沫再破滅的周而復始的無限循環之中,儘管每個周期的長短,烈度不一定一樣。對於股市高手們來說正是這種周期循環才給他們提供了大現身手的舞台。試想股市風平浪靜,除了因經濟增長造成的股市增長以外,它無變化,別說巴菲特,芒格等富翁不可能存在,連華爾街就無法生存。

上面嗦嗦扯了一通。回到正題,要證明目前股市是泡沫還是不是可以說是公說公有理 婆說婆有理。其實這並不重要。因為目前地平線上還看不到危及美國經濟的潛在風暴。因此這個宴席還遠遠沒到收的時刻。至於這宴席什麼時候,以何種形式收埸那只能是任何人的想象猜測。

pandh2012

回復 | 0
作者:藿香紫 回復 哈娃娃 留言時間:2017-03-04 17:56:32

全球追逐美元資產也是一個因素,導致全球美元荒,反映在貨幣貨幣兌換市場上。

回復 | 0
作者:哈娃娃 留言時間:2017-03-04 16:16:12

嗯,說的是。是不是還要考慮全球化的影響。如今在美國股市裡的資金很多是外資。

回復 | 0
我的名片
藿香紫
註冊日期: 2016-09-20
訪問總量: 332,913 次
點擊查看我的個人資料
Calendar
最新發布
· 人類離文明還很遙遠,我們都有責
· 美國新左派扛起 MMT 大旗,世界
· 中國在十字路口誤入歧途
· 川普經濟學都是狗皮膏藥
· 特朗普:沒有信仰,愛出風頭的真
· 貿易逆差不是中美貿易衝突的真正
· 網絡謊言的經典套路:斷章取義
友好鏈接
· 阿妞不牛:阿妞不牛的博客
分類目錄
【財經萬花筒】
· 人類離文明還很遙遠,我們都有責
· 美國新左派扛起 MMT 大旗,世界
· 中國在十字路口誤入歧途
· 川普經濟學都是狗皮膏藥
· 特朗普:沒有信仰,愛出風頭的真
· 貿易逆差不是中美貿易衝突的真正
· 網絡謊言的經典套路:斷章取義
· 從行為經濟學看美國槍支問題未來
· 美元跌跌何時休?
· 稅改能否讓大量美企海外資金回流
存檔目錄
2019-10-12 - 2019-10-12
2019-01-26 - 2019-01-26
2018-08-23 - 2018-08-23
2018-07-15 - 2018-07-22
2018-05-13 - 2018-05-13
2018-02-19 - 2018-02-24
2018-01-07 - 2018-01-07
2017-08-19 - 2017-08-19
2017-05-01 - 2017-05-22
2017-04-05 - 2017-04-20
2017-03-01 - 2017-03-31
2017-02-02 - 2017-02-28
2017-01-01 - 2017-01-31
2016-12-06 - 2016-12-23
2016-11-03 - 2016-11-30
2016-10-01 - 2016-10-30
2016-09-20 - 2016-09-29
 
關於本站 | 廣告服務 | 聯繫我們 | 招聘信息 | 網站導航 | 隱私保護
Copyright (C) 1998-2026. Creaders.NET. All Rights Reserved.