《连线》文章,堪称一个关于金融创新、广泛误用及灾难性意外后果的经典案例。 以下是对关键要素的解析: 大卫·X·李是谁?
大卫· X · 李是一位中国出生的数学家和精算师。2000 年,他在摩根大通工作期间,发表了一篇开创性的学术论文《论违约相关性:一种耦合函数方法》。 他的工作本身并非邪恶或有内在缺陷;它是一个理论模型,旨在解决金融中一个非常具体且复杂的问题。 他试图解决什么问题?
银行持有数千种不同的债务:抵押贷款、汽车贷款、信用卡债务、公司债券等。它们将这些债务打包成名为**CDO(债务抵押债券)** 的复杂债券,并将这些资产包的分层部分出售给投资者。 投资者面临的核心问题是:**这个 CDO 的风险有多大?** 风险取决于"违约相关性":如果资产包中的一笔抵押贷款违约,其他贷款同时违约的可能性有多大? 认为"安全"的优先层级,都可能被摧毁。 在李之前,没有简单、被广泛接受的方法来衡量大型资产池的这种相关性。—— . " 神奇"的高斯耦合公式 COPULA FUNCTION 李的卓越见解是使用来自精算科学的数学工具 **耦合—
函数**。耦合函数将多个单独的概率分布连接起来以描述它们之间的相关性。 ** ** 表示,据称可以捕捉整个资产池的违约相关性。 . 为何它具有革命性且如此受欢迎?这个公式引起轰动的一个主要原因是:**它很简单。**
输入 CDS 价格,就能得到一个数字。 . 致命缺陷及其在 2008 年危机中的作用
《连线》杂志于 2009 年 2 月发表的这篇文章,精彩地捕捉到了金融界意识到这个公式是一个"摧毁了华尔街"的"怪物"的时刻。其缺陷是灾难性的: **它依赖一个有缺陷的代理指标:** 该模型使用 CDS 价格,而 CDS 价格是市场驱动的,反映市场情绪和流动性,而不仅仅是纯粹的违约概率。在市场平静时期,CDS 价格较低,使得模型输出较低的相关性数值。这是一个自我强化的乐观循环。 **它假设了一个"正常"的世界:** 高斯耦合中的"高斯"假设金融事件遵循正态分布(钟形曲线)。这极大地**低估了"尾部事件"的概率** 即所有事情同时出错的极端、灾难性情景。现实中,金融市场具有"肥尾",意味着这些极端事件比模型预测的要常见得多。 **它制造了一个黑箱:** 该公式给人一种错误的精确感。交易员和银行家使用它,却不理解其严重的局限性。复杂的、相互关联的风险被隐藏在一个难以理解的模型之中。 **它忽略了系统性风险:** 该模型无法解释其自身的广泛使用*制造了*系统性风险。当房地产市场开始转向时,它不仅影响少数抵押贷款,而是同时影响所有抵押贷款,使得"相关性"跃升至 1(完全相关)。而模型曾假设这几乎是不可能的。
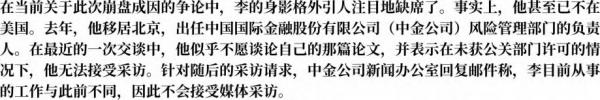
样。那些被认为"安全"的 AAA 级 CCC 分层变得一文不值,给全球的银行和投资者造成灾难性损失,导致雷曼兄弟倒闭和全球金融危机。 **大卫· X · 李的遗产:** 李成了替罪羊,但大多数专家认为,过错不在于模型的创建者,而在于**误用和滥用**它的金融业。他本人在原始论文中曾警告说,该模型有局限性,不应盲目使用。但为了利润和便利,金融业忽视了这 些警告。 **《连线》文章的作用:** 这篇文章在向主流受众解释这一复杂的金融工程失败案例方面起到了关键作用。它将这场危机不仅描绘成一个关于贪婪的故事,更是一个**诱惑了整个金融界的 flawed intellectual framework(有缺陷的智力框架) 的故事。总之,大卫· X · 李的高斯耦合公式是一个强大的工具,但其设计初衷并非它最终被用于的用途。** 它被广
泛且不加批判地用于 CCC 的定价和评级,是 2008 年金融危机的主要推手,制造了一个对系统性崩溃这一真实风险的灾
|