AI會成功,AI投資泡沫也可能崩盤——從150年金融危機看技術創新、資本擴張與效率三元悖論 錢 宏(Archer Hong Qian)
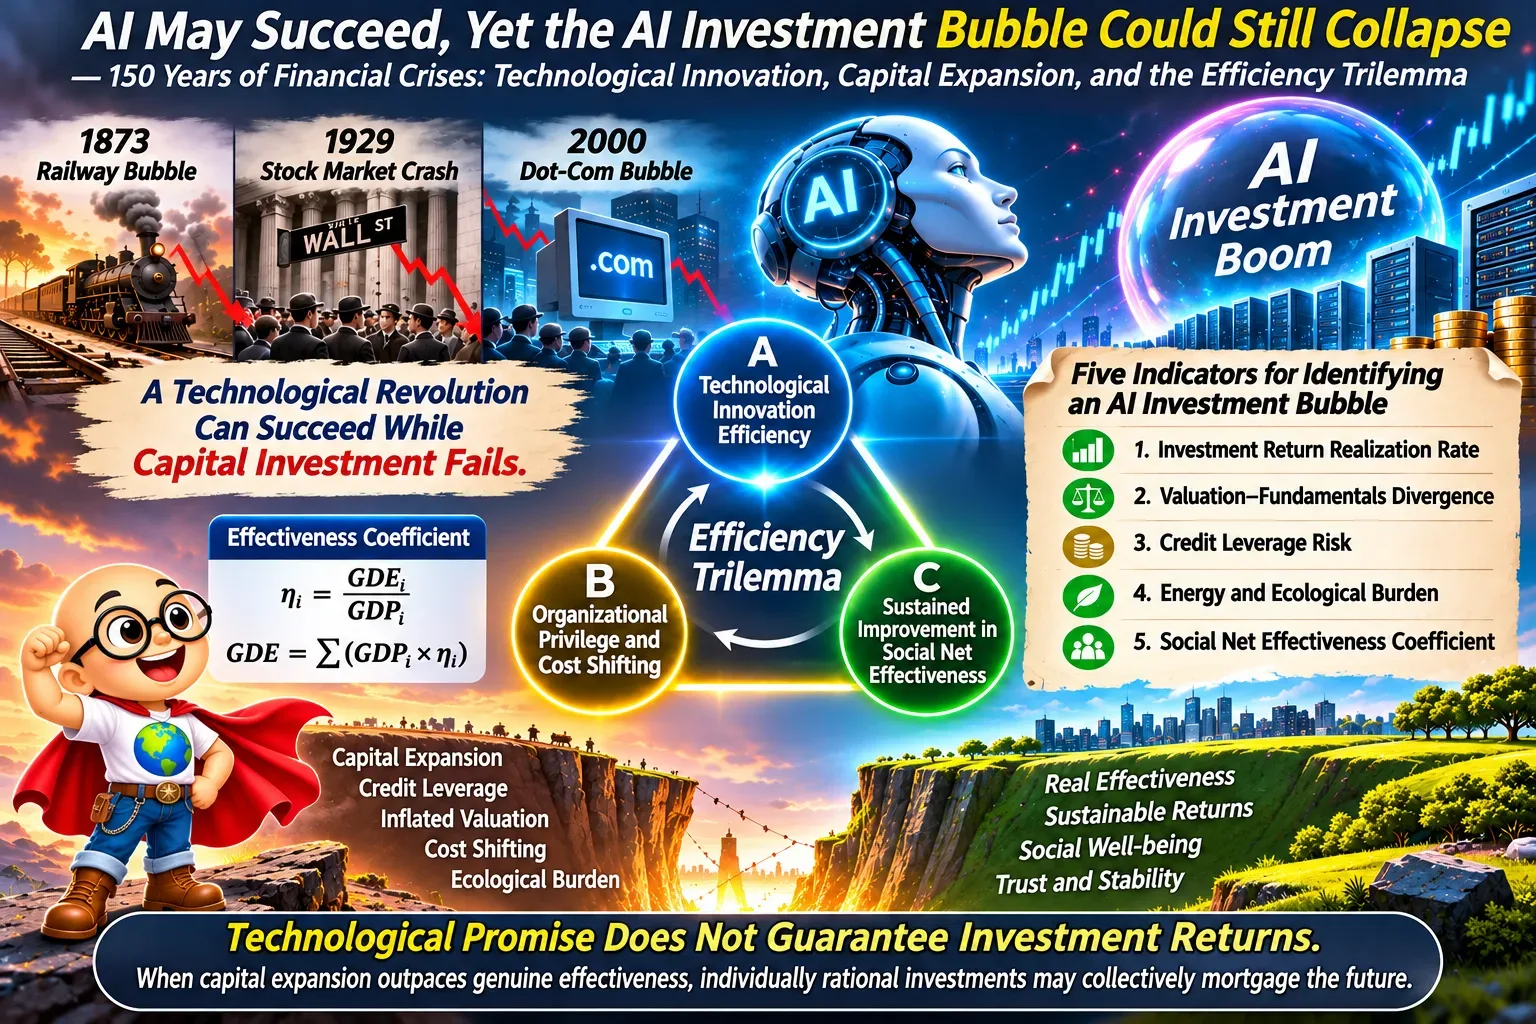
1873年鐵路投資泡沫破裂,1929年華爾街股市崩盤,2000年互聯網泡沫破滅。三次危機相隔百餘年,卻有着驚人相似的生成機制:技術與產業前景催生樂觀預期,資本與信用擴張提前兌現未來收益,金融估值逐漸脫離真實效能,最終因收益無法兌現而引發連鎖崩盤。 1929年10月15日,著名經濟學家歐文·費雪宣稱,股市已經抵達一個“看似永久性的高位平台”。九天后,華爾街崩盤。即使傑出的經濟學家,也可能被繁榮的表象蒙蔽。 今天,AI投資浪潮洶湧而來,歷史是否正在重演? 值得注意的是,1873年鐵路沒有失敗,失敗的是鐵路資本擴張與收益兌現之間的關係;2000年互聯網沒有失敗,失敗的是脫離實際收益的估值與商業預期。1929年的危機則進一步說明,信用槓桿、資產價格與實體經濟一旦嚴重脫節,局部金融風險便可能演變成全面經濟蕭條。 技術革命可以成功,資本投資卻可能失敗。AI也不例外。 問題在於,我們習慣以投資規模、市場估值、GDP增長衡量繁榮,卻忽略了更根本的問題:這些投入究竟創造了多少真實效能,又造成了多少成本轉嫁與生態背負? 共生經濟學(Symbionomics)提出的效能係數η,可以為這種增長與效能背離提供新的判別尺度: ηᵢ = GDEᵢ / GDPᵢ GDE = Σ(GDPᵢ × ηᵢ) 其中,GDE為國內生產效能總值(Gross Domestic Effectiveness),η為效能係數(Effectiveness Coefficient)。 GDP可以增長,資本估值可以飆升,社會淨效能卻可能下降。 這也揭示了共生經濟學的效率三元悖論(Efficiency Trilemma): A. 技術創新效率提高(Technological Innovation Efficiency); B. 組織特權與成本轉嫁擴大(Organizational Privilege and Cost Shifting); C. 社會淨效能持續改善(Sustained Improvement in Social Net Effectiveness)。 三者構成一個需要檢驗的效率三元悖論三角(Efficiency Trilemma Triangle):當B不斷吞噬A創造的效能時,A、B、C便不可能無限制地同時成立。技術效率越高,未必意味着社會淨效能越高。 這正是歷次資本泡沫背後容易被忽視的深層機制。 那麼,今天如何判別AI投資是否正在形成泡沫? 至少應建立五項可觀察、可比較的指標: 一、投資收益兌現率(Investment Return Realization Rate)。AI資本支出增長與實際收入、淨現金流增長是否匹配?未來收益有多少已經兌現? 二、資本估值偏離度(Valuation–Fundamentals Divergence)。 企業估值增長是否顯著超過可持續盈利與自由現金流的增長? 三、信用槓桿風險(Credit Leverage Risk)。 AI基礎設施投資有多少依賴債務融資?一旦需求放緩,現金流能否覆蓋債務本息? 四、能源與生態背負(Energy and Ecological Burden)。算力擴張帶來的實際效能增量,能否覆蓋能源、土地、水資源及基礎設施的全部成本? 五、社會淨效能係數(Social Net Effectiveness Coefficient)。 AI創造的降本、賦能、健康、信任與和平效益,能否抵消組織成本、風險轉嫁及各種負外部性,並推動η持續改善? 這五項是針對AI投資泡沫的判別指標,其中第五項需要通過共生經濟學的五因指數(Five-Cause Index)進一步檢驗。它們有待形成統一口徑和預警閾值,但已經明確了應當觀察的方向。 特別值得警惕的是:當AI企業爭相購買GPU、興建數據中心、消耗巨量能源,投資者爭相提前兌現未來數十年的利潤時,個體投資決策看似理性,資本競賽卻可能導致整體效能下降;人人都在追逐未來,反而共同透支未來。 當然,投資規模巨大並不自動意味着泡沫。真正需要警惕的是,資本擴張速度長期超過真實效能生成能力,並通過槓桿和成本轉嫁不斷積累風險。 歷史上最大的誤判,未必是看錯了技術前景,而是把技術前景誤當成資本回報的保證。 1873年如此,1929年如此,2000年如此。 今天的AI投資者需要回答的,也正是同一個問題:AI究竟創造了多少真實價值?資本市場又提前兌現了多少尚未實現的價值? 兩者之間不斷擴大的缺口,以及這一缺口能否通過真實效能增長得到彌合,才是判斷下一場危機是否正在醞釀的關鍵。
參考文獻: 錢 宏(Archer Hong Qian):《共生經濟學概論(修訂版)》(Symbionomics: An Overview, Revised),2026。定價:$加元:51 錢 宏(Archer Hong Qian):《將AI升格為AM》(Elevating AI to AM),2026。定價:$加元:61
|