据英国《金融时报》9月21日报道,欧美企业正在钠离子电池这条新赛道上明显落后中国。欧美原本希望靠钠离子电池在下一代电池技术上追赶中国,但现在中国不仅先完成了大规模产业布局,规划和在运产能更已经把全球其他地区远远甩在身后。
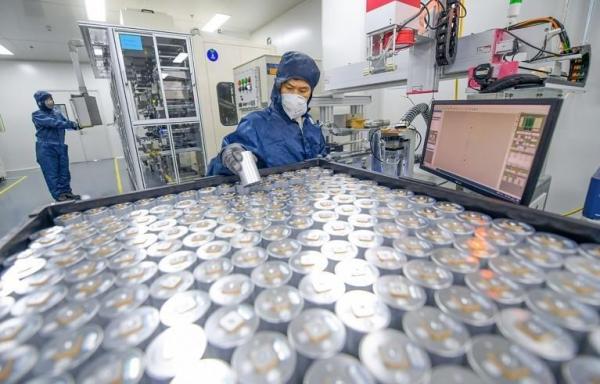
位于中国洛阳的钠离子电池生产基地。
钠离子电池之所以被欧美企业寄予厚望,一个重要原因就是原料更容易获得。相比锂电池对石墨、钴等关键材料的依赖,钠离子电池可以使用更丰富的原料,这让一些欧美初创公司一度看到了一条新的路:如果在这项新技术上先跑出来,就有机会缩小和中国企业之间的差距。
但现实的发展方向恰恰相反。咨询机构CRU的数据显示,中国已经投产和规划中的钠离子电池超级工厂产能超过400GWh,而中国以外全球其他地区加起来只有约11GWh。
也就是说,当欧美还在讨论怎么把这条新赛道做起来时,中国已经开始把规模铺开了。
而且中国领先的不只是工厂数量。宁德时代、比亚迪等中国企业正在加快推进钠离子电池产业化。中国在2025年的相关专利申请中同样占据主导地位,宁德时代还是最活跃的申请者之一。长安汽车也正在推进全球首款搭载钠离子电池的大规模量产乘用车。
另一边,欧美一些曾被寄予厚望的电池初创公司却没能撑下来。美国Natron Energy去年刚宣布建设超级工厂,不久后便倒闭。另一家由前特斯拉工程师联合创办的Bedrock Materials也已经关闭。
欧美在想办法把自己的钠离子电池产业做起来,但一些项目已经开始用上中国企业的电芯和方案。今年7月,宁德时代与荷兰能源集团Alfen宣布合作,计划从2027年起在欧洲部署5GWh钠离子电池储能系统。一些西方储能企业目前使用的钠离子电芯,也来自亚洲,其中包括中国。
《金融时报》援引一名全球矿业投资机构高管的话称,如果中国已经花了10年把电池技术做成熟,与其再投入数十亿美元试图从头追赶,不如直接学习和购买现有技术,再把资金投入本地工厂和就业。
钠离子电池本来被部分欧美企业视为一次重新洗牌的机会。但新牌桌刚刚摆好,中国企业已经先坐下了。
锂离子电池凭借高能量密度和轻量化设计,广泛应用于电动汽车。但材料成本高企、供应链紧绷和安全隐患,促使制造商另辟蹊径。
钠几乎取之不竭,在地壳中的丰度是锂的1000倍以上,在海洋中更高达6万倍。它可从寻常的岩盐和海水中提取,成本更低、来源更广。宁德时代预计,到2026年底,钠离子电池成本将与磷酸铁锂电池持平。分析师预测,到2027年底,钠电技术的成本优势将更加明显。
低温向来是锂离子电池的软肋。据EV Talks官网报道,冰冻环境下,锂离子电解液效率骤降,充电变慢、可用容量打折。钠离子技术却凭借出色的低温性能破解了这一难题。例如,宁德时代开发的Naxtra钠电池系统,在低至-40℃的极寒环境中仍能保持近90%的容量。
这让钠离子电池对穿梭于寒冷地带的电动汽车具有格外诱惑力。今年2月,中国长安汽车与宁德时代合作,推出搭载钠离子电池的车型,率先落地于长安启源A06钠电版,其核心卖点正是“极寒天气不掉链子”,同时成本更低。该车型计划在今年晚些时候正式上市。
在耐用性上,钠离子电池同样进步神速。新一代钠电池组在容量衰减至80%之前,已能承受超过一万次完整充放电循环。对电动汽车而言,这意味着可行驶数百万公里。许多情况下,电池组的寿命甚至比整车更长,从而大幅拉低更换成本,提升长期持有价值。
|