2026年已經過去大半,經濟結構的調整比很多人預想的更快。有些行業的下滑是周期性的,熬一熬還能等來春天;但有些行業的下滑是結構性的,意味着舊模式可能再也回不去了。我們梳理了當前處於深度調整期的十大行業,不是為了製造焦慮,而是看清趨勢,才能找到自己的位置。 一、白酒 白酒行業過去二十年是公認的黃金賽道,但2026年的數據讓人清醒。中國酒業協會發布的《2026中國白酒市場中期研究報告》顯示,86.7%的受訪酒企營業利潤同比下滑,74.1%的企業客單價下降。商務宴請、婚宴等核心場景恢復不及預期,居民收入預期偏弱導致非必需消費被大幅削減。 更關鍵的是,行業已經步入銷量、營收、利潤“三重收縮”周期。業內人士的判斷是,當前的下滑“並非短期市場波動”,而是消費端、場景端、渠道端三重長期結構性矛盾共振的結果,行業已轉向存量深度競爭時代。過去靠提價和鋪貨就能增長的日子,一去不返了。 
二、房地產 住房城鄉建設部在2026年9月的新聞發布會上明確了一個歷史性判斷:房地產進入存量時代。二手房交易占比從2020年的27%提高到2025年的46%,2026年前8個月已經達到52%,首次超過新房。 這意味着什麼?過去開發商靠“拿地—蓋樓—賣期房”的高周轉模式徹底失效。住建部正在推進現房銷售制,“一手交錢、一手交房”將成為常態。對於習慣了預售資金槓桿的房企來說,這不是冬天,而是冰河期。依賴土地財政的地方城市,同樣面臨轉型力。 三、燃油車 2026年8月,國內常規燃油乘用車零售僅54萬輛,同比下降40%,近乎腰斬。純燃油車同比暴跌45%,自主品牌燃油車下降45%。更具有標誌意義的是,當月零售銷量前十車型中,已經沒有一款燃油車。 新能源車滲透率在8月達到65.2%,再創歷史新高。高油價持續擠壓燃油車消費需求,2026年國內汽油價格累計上調已超1720元/噸。燃油車的退場不是一個“會不會”的問題,而是一個“多快”的問題。加油站行業同樣在收縮,全國加油站數量較2021年峰值已下降7.5%。 四、傳統百貨與商超 2026年1至7月,專業店零售額下降1.8%,百貨店下降2.4%,品牌專賣店下降9.3%。與之形成鮮明對比的是,網上商品和服務零售額同比增長4.8%。 傳統商超和百貨的困境不是“不夠努力”,而是消費邏輯變了。商品同質化嚴重、場景陳舊、便利性不夠,消費者用腳投票轉向即時零售和直播電商。老牌零售企業中百集團2025年關閉大小門店414家,2021年以來累計虧損超20億元。傳統消費偏弱、新型消費走強,這個分化還在加速。 五、火電 2026年8月,全國規模以上工業火電發電量同比下降4.3%,降幅較7月擴大0.8個百分點。同期,核電、風電、光伏分別增長9.4%、7.9%、10.3%。這不是偶然波動,而是清潔能源替代加速的結果。 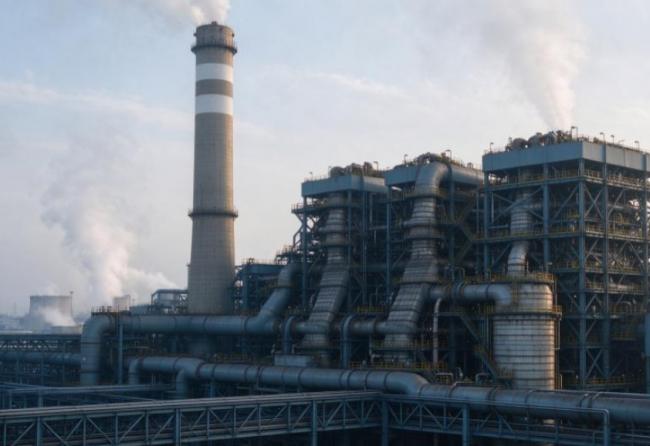
火電電量下滑的核心驅動力來自電源結構的根本性變化。截至2026年7月底,我國光伏發電裝機容量達到12.86億千瓦,歷史性超過煤電裝機。煤炭的角色正在從“主體能源”轉向“兜底保障”。火電企業的盈利邏輯已經從“看電量”轉向“看電價和煤價差”,行業整體進入收縮與轉型並行的階段。 六、光伏 光伏是典型的“曾經有多風光,現在就有多慘烈”。行業主產業鏈連續11個季度虧損,多晶硅庫存高企,產業鏈價格持續承壓,企業開工率不高的情況下“失血嚴重”。 前期高景氣下的投擴產熱潮,遇上需求放緩,全產業鏈陷入嚴重的同質化低價競爭。自2024年以來行業持續虧損,“增產不增利”成為常態。2026年,市場監管總局批准了通威股份收購麗豪清能的股權案,釋放出以兼併重組推動產能出清的清晰信號。光伏的長期邏輯沒有問題,但短期產能出清的陣痛,還會持續相當長時間。 七、鋼鐵 鋼鐵行業的下滑與房地產深度綁定。2026年1至8月,房地產開發投資同比下降19.9%,基礎設施投資下降4%,製造業投資收縮2.3%。這些傳統鋼鐵消費大戶的集體萎縮,直接拖累了鋼鐵需求。 2026年8月,粗鋼產量同比下降3.7%,成品鋼產量下降5.5%,降幅還在擴大。水泥產量同期下降11.7%。鋼鐵行業的問題不是產能不夠先進,而是需求端在持續塌方。傳統的“金九銀十”旺季,已經撐不起行業的信心。 八、母嬰行業 2025年全年出生人口792萬人,較2024年的954萬減少了162萬人。2024年的短暫反彈是“龍年效應”,2026年缺乏生肖刺激,產科建檔數環比下降3.2%,預示出生人口繼續微降。 母嬰市場正在經歷殘酷的“K型分化”:頂層家庭的消費升級不受影響,中層家庭加速向“質價比”遷移,底層對價格極度敏感。線下母嬰店進店率跌至冰點,即時零售成為奶粉紙尿褲的第一大增量渠道。傳統母嬰連鎖如果沒能及時轉型,面臨的是客流和利潤的雙重流失。 九、傳統紙媒 華媒控股在2026年6月發布公告,宣布關停自辦報刊投遞業務,委託郵政承接發行。原因很直接:報刊訂閱量下滑,傳統發行業務毛利率持續走低。 這家公司2025年歸屬於上市公司股東的淨利潤為-3.58億元,同比下降4201.40%。這不是一家公司的困境,而是整個行業的縮影。在過去二十年關閉了近3500家報紙,超過27萬個新聞崗位消失。紙媒的衰退已經進入“基礎設施層面”——不只是內容沒人看,連送報的人都養不起了。 十、專業服務與初級白領崗位 IMF在2026年的研究指出,近40%的全球工作崗位暴露於AI影響之下。但真正的衝擊不是“所有人失業”,而是“入門級崗位消失”。 專業服務行業(諮詢、法律、會計、金融)傳統的“金字塔”用人結構正在被壓縮。一項針對750多名諮詢顧問的研究顯示,使用AI後完成任務的速度提高約25%,質量更高,減少了對初級人力的需求。2025年金融服務業的入門級招聘下降了約25%,而資深專業人士的需求依然強勁。 問題在於,如果初級崗位不再招人,未來的資深專家從哪裡來?這是AI衝擊專業服務業最深層的結構性風險。 結語 這十個行業的“下坡路”,性質並不完全相同。 白酒、房地產、燃油車、母嬰,面臨的是需求端的結構性萎縮——人口、收入預期、消費偏好變了,舊模式回不去了。光伏、鋼鐵面臨的是產能出清和供需再平衡,熬過去還有機會。紙媒和傳統零售是被新業態替代,火電是被清潔能源替代,專業服務初級崗位是被AI壓縮。 趨勢並不可怕,可怕的是假裝趨勢不存在。對於個人而言,與其在一個結構性下行的行業里“死扛”,不如認真思考:你的能力可以遷移到哪裡?你所處的產業鏈環節,是在被替代,還是在被增強? 選擇比努力重要,在2026年尤其如此。
|