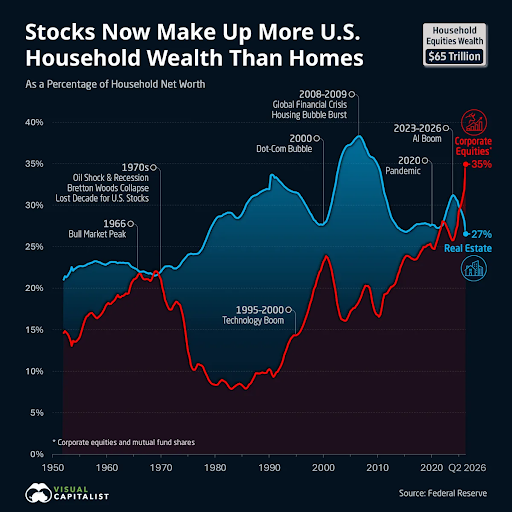
股票与房地产:75年来美国居民家庭财富的变化https://www.visualcapitalist.com/stocks-vs-real-estate-us-household-wealth/ 核心观点在过去75年的大部分时间里,美国人的财富更多地集中在住房等房地产资产上,而不是股票市场。如今,这一格局发生了变化:股票已经超过房地产,成为美国居民家庭财富中占比最高的这两类资产之一,尽管房地产的总价值仍在持续增长。 此前,股票也曾在20世纪60年代末以及2020年代初短暂超过房地产,但这两次领先都没有持续太久。 本文图表根据美联储的数据,追踪了自1952年以来,上市公司股票及共同基金与房地产分别占美国居民家庭净资产的比例。 数据来源:美联储(Federal Reserve) 股票与房地产在美国居民家庭财富中的比较2026年第二季度,美国居民家庭持有的股票和共同基金总价值达到64.6万亿美元,而房地产总价值为49.8万亿美元。两类资产之间的差距达到14.8万亿美元。 这一差距不断扩大的原因,是股票资产增长速度更快,而不是房地产财富出现了缩水。股票估值大幅上涨是其中的主要推动因素。 自2023年第一季度以来: 下表展示了自1952年以来,每隔五年(以及最新年份)这两类资产占美国居民家庭净资产的比例: 股票与房地产占家庭净资产的比例年份(第二季度) | 房地产(%) | 股票及共同基金(%) | 2026 | 26.8 | 34.8 | 2025 | 29.6 | 29.7 | 2020 | 27.6 | 24.8 | 2015 | 26.8 | 23.9 | 2010 | 34.5 | 16.6 | 2005 | 37.5 | 17.4 | 2000 | 27.9 | 23.5 | 1995 | 31.5 | 14.4 | 1990 | 33.6 | 10.1 | 1985 | 29.3 | 8.1 | 1980 | 28.4 | 8.3 | 1975 | 24.1 | 11.7 | 1970 | 22.3 | 20.1 | 1965 | 22.4 | 21.1 | 1960 | 23.0 | 18.2 | 1955 | 22.7 | 14.7 | 1952 | 21.5 | 14.8 |
注:1952—1985年的数据来自美联储《金融账户》(Financial Accounts);1990年以后的数据来自美联储《分布式金融账户》(Distributional Financial Accounts)。 2026年第二季度,股票领先房地产的差距进一步扩大。 当季,美国居民家庭持有的股票资产增加了9.4万亿美元,而房地产资产仅增加了1.1万亿美元。 标准普尔500指数(S&P 500)当季上涨超过14%,创下2020年以来表现最好的单季度涨幅。芯片制造商是推动这一轮股市上涨的重要力量。 股票与房地产:七十年来的繁荣与衰退过去七十多年里,股市上涨、房地产繁荣以及经济衰退,不断改变着美国居民家庭财富的构成。 20世纪60年代末,股票首次超过房地产。当时,持续多年的牛市推动股票占家庭净资产的比例上升至约22%。但这一领先地位仅维持了不到一年。 随后,20世纪70年代接连发生两次石油危机,美国经历经济衰退和两位数的通货膨胀。整个十年间,股票经过通货膨胀调整后的实际价值出现下降。 到80年代初,股票占家庭净资产的比例已经跌至仅有8%。 到了90年代,科技行业的繁荣扭转了这一趋势。股票在家庭财富中的占比几乎增长了三倍。然而,随后互联网泡沫破裂,又抹去了其中相当大一部分涨幅。 与过去股票曾短暂超过房地产的时期不同,如今股票的领先优势要大得多。这一差距能否持续下去,将取决于未来几年股票市场和房地产市场各自的表现。 美国家庭净资产的构成:资产与负债美国家庭净资产的中位数为215,900美元,而平均数(算术平均数)则明显高于这一数字,这是因为财富高度集中在最富有的人群手中。 美国家庭净资产的构成,即资产与负债的分布情况,会因财富水平、年龄以及是否拥有住房而有很大差异。 参考资料:1、2、3、4、5 一、主要资产构成(Main Asset Components)- 自住房产(Owner-Occupied Real Estate): 对大多数中产阶级家庭来说,自住房产是其最大的非金融资产。拥有住房的家庭净资产中位数为458,900美元,而租房家庭仅为10,600美元。对于财富处于底部50%的家庭而言,房地产在其总财富中所占的比例要高得多,超过50%,甚至达到70%。 参考资料:1、2、3、4 - 股票及金融资产(Equities and Financial Assets): 直接或间接持有的公司股票、共同基金,以及401(k)、IRA等退休账户,是财富分布中上半部分家庭的主要资产。例如,婴儿潮一代仅持有的股票和共同基金就达到35.2万亿美元,约占美国家庭股票和共同基金持有总额的55%。在最富有的0.1%家庭中,股票约占其金融资产的70%;而在财富处于底部50%的家庭中,这一比例仅为15%至20%。 参考资料:1、2、3 - 流动资产与银行存款(Liquid Assets & Deposits): 支票账户、储蓄账户和货币市场基金几乎是美国家庭普遍持有的资产,超过95%的家庭拥有这类资产。不过,它们通常只占家庭长期净资产的一小部分。 参考资料:1、2 - 私人企业股权与养老金权益(Business Equity and Pension Entitlements): 私人企业股权和固定收益型养老金计划也是美国整体财富的重要组成部分,其规模分别达到16.8万亿美元和16.7万亿美元。 参考资料:1 二、主要负债构成(Main Liability Components)- 住房抵押贷款(Home Mortgages): 房屋抵押贷款是美国家庭规模最大的单项债务,全国总额约为14万亿美元。不过,这类债务背后有价值可观的自住房产作为抵押。 参考资料:1、2 - 消费信贷与学生贷款(Consumer Credit & Student Loans): 超过一半的美国家庭受到消费债务的影响,包括汽车贷款、信用卡欠款和学生贷款。借有学生贷款的家庭,其贷款余额中位数为22,000美元。美国消费信贷总额约为5.1万亿美元。 参考资料:1、2、3 三、不同财富阶层的资产构成(Composition by Wealth Tier)- 财富底部50%的家庭(Bottom 50%): 资产主要集中在非金融资产上,约占其资产的70%。其中主要包括汽车净值和自住房产净值。这些家庭直接参与股票市场投资的比例很低。 参考资料:1 - 财富前10%和前1%的家庭(Top 10% and Top 1%): 这些家庭的财富主要由金融资产、私人企业股权和公司股票构成。其中,最富有的1%家庭掌握着美国全部家庭总财富的30%至35%以上。 参考资料:1、2、3、4 这里最值得注意的是:美国不同财富阶层的家庭,其财富结构有很大差异。 对于普通家庭而言,房子往往是最重要的财富来源;而对于最富裕的家庭而言,股票、金融资产和私人企业股权才是财富积累的主要来源。
|