生物學的統一理論
很多人都討論過生物學的統一理論。生物學的統一規律應該包括兩條。首先,所有生物都需要吸收外部的資源來補償自身的耗散,第二,從外界得到的資源必須要高於成本,包括固定成本和可變成本。下面我們將這兩條規律轉化為數學理論。
吸收資源以補償自身的耗散,這可以用對數正態過程來表達,第一項是吸收項,第二項是耗散項。由於我們關注的是平均值,而非隨機分布的每一點,我們可以將隨機過程轉化為相對應的確定性方程。轉化方法有很多種,我們採用費曼路徑積分,這是因為量子力學的方法就是加權平均,而在生物學和經濟學中,我們需要折現,費曼-Kac 公式正好提供了加權的方法。當然,還可以從哲學角度解釋,生命現象就是量子現象,所以用量子力學的方法是自然的。
利用費曼-Kac 公式得到代表生命過程的熱力學方程以後,我們需要初始條件才能解。我們把初始條件設成資源量等於固定成本加可變成本,這是生命存在的邊界條件。有了這個邊界條件,我們就可以解出這個方程,其中的時間值是生命的長度(lifespan)。恰好可以得到解析解,也就是說,可變成本可以表達成資源量,固定成本,生命長度或投資期限,耗散率和折現率的解析函數。有了這個公式,就可以推演出生態學中很多現象。
比如說,在波動幅度很大的環境,r類物種 (r species) 有優勢,在穩定的環境裡,K 類物種 (K species) 占統治地位。r類物種固定成本低,K類物種固定成本高,從上面的公式,當耗散係數很大,代表環境變化很快,無論如何提高固定成本,很難降低可變成本,在這種環境下,低固定成本的r類物種占優勢。當環境穩定(耗散係數低),提高固定成本可以迅速降低可變成本,在這種環境下,高固定成本的K類物種占統治地位。其它很多生態學中常見的現象都可以從這個理論推導出來。
理解生命現象的關鍵,是認識到生命現象是物理過程和經濟原則的綜合體,我們所說的自然選擇,加以量化,就是回報率大於零,從經濟學角度,是產值高於固定成本加可變成本,從生物學角度,就是攝取的資源高於消耗的固定成本和可變成本。更具體的數學推導和應用,我的很多文章和書中都有討論。
人們曾用不同的數學方法描述生物進化過程,象福柯-普朗克方程、柯爾莫哥洛夫擴散方程。我們來討論一下費曼-Kac 公式和其它方程的關係。費曼-Kac公式是柯爾莫哥洛夫backward 方程的推廣,而福柯-普朗克方程是柯爾莫哥洛夫forward 方程。我們研究的時候,可能會嘗試很多的方法,大部分方法都無功而返,只有少數能夠成功。當我們登上山巔,再往下看,應該走的捷徑往往一清二楚,但是在山底下的時候,往往很難看清楚。
附錄:非平衡態理論經濟學的數學理論的推導過程。 理解生命現象的關鍵,是認識到生命現象是物理過程和經濟原則的綜合體,我們所說的自然選擇,加以量化,就是回報率大於零,從經濟學角度,是產值高於成本,從生物學角度,就是攝取的資源高於消耗的成本。
生物學和經濟學的一般規律應該包括兩條。首先,所有生物或經濟體都需要吸收外部的資源來補償自身的耗散,第二,從外界得到的資源必須要高於成本,包括固定成本和可變成本。下面我們將這兩條規律轉化為數學理論。
吸收資源以補償自身的耗散,這可以用對數正態過程來表達,
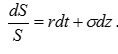 第一項是吸收項,第二項是耗散項。由於我們關注的是平均值,而非隨機分布的每一點,我們可以將隨機過程轉化為相對應的確定性方程。轉化方法有很多種,我們採用量子力學中的費曼路徑積分方法,這是因為量子力學的方法就是加權平均,而在生物學和經濟學中,我們需要折現,費曼-Kac 公式正好提供了加權的方法。當然,還可以從物理角度解釋,生命現象就是量子現象,所以用量子力學的方法是自然的。
利用費曼-Kac 公式得到代表生命過程的熱力學方程是 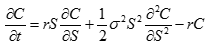
我們需要初始條件才能解這個方程。我們把初始條件設成資源量等於固定成本加可變成本,這是生命存在的邊界條件。如果固定成本低於所攝取的資源,可變成本是資源和固定成本之差,如果固定成本高於所攝取的資源,就不再需要額外的可變成本。讓 S 代表資源量, K 代表固定成本, C 代表可變成本,數學上,這就是
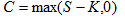
有了這個邊界條件,我們就可以解出這個方程,其中的時間值 T 代表生命的長度(lifespan), 或投資的期限。恰好可以得到如下的解析解,
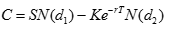 (1)
其中

而 N(x) 是標準正態分布隨機變量的累積概率函數。也就是說,可變成本可以表達成資源量,固定成本,生命長度或投資期限,耗散率或者不確定性,和折現率的解析函數。熟悉金融工程的讀者,會看到這個公式和 Black-Scholes 公式的形式一模一樣,但各個參數的經濟意義是不一樣的。
有了這個可變成本的解析公式,我們可以進一步計算各種投資的預期回報。假設整個投資期間的產出量是 Q,單位產品的價值和可變成本分別為 S 和 C, 則總收入和總成本分別 SQ 和 K + CQ
投資的淨現值為 SQ - (K+ CQ) (2)
投資的回報率為
 (3)
我們經常用 S 代表單位時間的產出, 如果投資項目的期限是 T, 那麼, 投資的淨現值為 ST - (K+ CT) (4)
投資的回報率為
 (5)
有了這個生產過程的解析理論,就可以推演出經濟學和生態學中很多現象。我們先來計算在不同大小的不確定性環境下,固定成本增加時,對可變成本的影響。從公式 (1),計算結果如下圖。
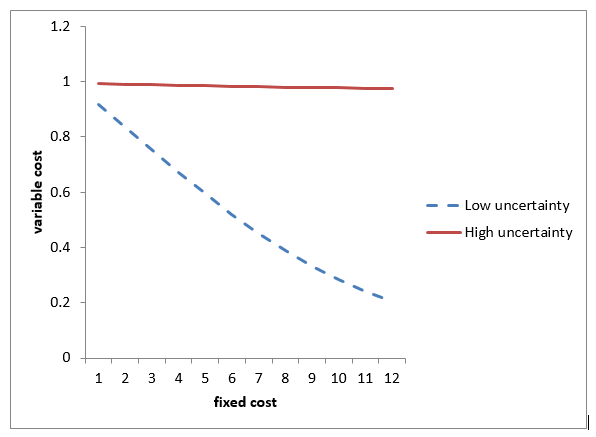
這個計算非常容易,用簡單的 Excel 就能完成,所用的 Excel 文件放在文章最下面,可以自己下載,自己做各種運算。上圖的計算放在 Sheet1.
上圖的計算顯示, 高固定成本的投資在低不確定性的環境下能顯著降低可變成本, 而低固定成本的投資在高不確定性的環境下更具靈活性。在生態學裡,物種分類為低固定成本的r類物種和高固定成本的K類物種,在波動幅度很大的環境,r類物種 (r species) 有優勢,在穩定的環境裡,K 類物種 (K species) 占統治地位。從上面的計算,當耗散係數很大,代表環境變化很快,無論如何提高固定成本,很難降低可變成本,在這種環境下,低固定成本的r類物種占優勢。當環境穩定(耗散係數低),提高固定成本可以迅速降低可變成本,在這種環境下,高固定成本的K類物種占統治地位。
同樣,在變化很快的經濟領域,技術往往由一兩個人創造的新公司引領,象蘋果,微軟,網景,雅虎,谷歌,臉書,往往是幾個年輕人建立的,而成熟的領域,象消費品行業,往往是象可口可樂,寶潔這種老牌企業稱雄。在科學研究中,成熟的領域往往由名校的大牌教授領導,而革命性的理論往往源於新人或局外人。
我們再來計算不同固定成本的投資,在不同的產出或市場大小情況下的回報。從公式 (3),計算結果如下圖。下圖的計算放在 Excel 文件的Sheet2.

從上圖可以看到,高固定成本的投資需要較大的產出才能回本,同時,由於高固定成本的投資可變成本低,其回報曲線較陡,在大市場中可以取得高回報。而低固定成本的投資則相反。
產能過剩是經常討論的一個問題,產能過剩,本質是生產系統的固定成本過高,需要大量生產才能保本。為什麼固定成本過高?這主要是因為預期的經濟增長速度過高,公司,或者政府,選擇高固定成本的生產系統,期望在將來的大市場中獲得高回報。如果經濟增長速度不再成為政府的考核因素,產能過剩的問題應該很快能解決。
我們接下來討論人們在不同環境下的投資決定。在給定的條件下,人們會選擇特定的投資方式以得到最大的回報率或淨現值。我們假設不確定性是環境條件,是我們不能改變的,而固定成本和投資期限是我們自己可以調節,控制的。在 Excel 中,有一個 add-in, 叫 solver, 可以用來解決極值問題。在不同的不確定性下,我們以固定成本和投資期限為變量,用solver 來尋求淨現值,即公式 (4)的最大值,計算結果放在Excel 文件的Sheet3. 大家可以看到,當不確定性低的時候,固定成本高和投資期限長,淨現值高,當不確定性高的時候,固定成本低和投資期限短,淨現值低,這是大多數人喜歡穩定的環境的原因。
在一個穩定的社會環境,大多數人的固定投資很高,尤其表現在教育方面,高等教育十分普遍,在一個不穩定的社會環境,象處於戰爭狀態的地區,大多數人的固定投資低,讀書的年數少。通常我們覺得,固定成本高和投資期限長是好事,但如果我們所在的地區, 突然變得很不穩定,從Sheet3上的計算,固定投資越高的系統損失越大,這就是為什麼在社會大變動的年代,那些簡單的社會系統和底層的人反而能夠生存,在地質大變動的時代,那些處於統治地位的大物種,象恐龍,會滅絕,而簡單的物種反而能夠生存。
貨幣政策和商業周期是經濟理論和政策中的重大問題,我們來考慮貨幣政策和商業周期的關係。降低利率能夠增加資產和公司的價值,所以政府經常選擇低利率,特別當經濟衰退的時候。但是長期的低利率政策容易造成經濟活動的大幅波動,這經常歸咎於低利率造成的通貨膨脹。還有別的原因嗎?我們來計算一下高利率和低利率環境下的投資行為。計算結果放在Excel 文件的Sheet4. 大家可以看到,當利率低的時候,固定成本高和投資期限長,淨現值高,當利率高的時候,固定成本低和投資期限短,淨現值低。也就是說,貨幣政策不僅影響資產價值和經濟產出的數量,更重要的是投資的結構。如果我們所在的社會,突然變得很不穩定,從Sheet4上的計算,固定投資越高的系統損失越大,也就是說,利率越低的社會,商業周期的幅度越大。大多數政策制定者知道這個道理,但是,人們通常對低利率的短期好處有清晰的理解,對低利率的長期問題則較少考慮,導致利率在低處停留過長。我們的計算,非常簡單,使低利率的長期問題很容易理解。
更具體的分析,請參考 Chen, J, The Unity of Science and Economics: A New Foundation of Economic Theory, (2016), Springer
Excel 文件 http://web.unbc.ca/~chenj/Examples.xlsx
|